从“规模扩张”到“质效并重”:恒丰银行以绿色金融书写高质量发展“绿色答卷”
行内新闻发布时间:2026-09-24
——恒丰银行Wind ESG评级跃升至A级,绿色融资总量近1600亿元,以碳挂钩机制让“减碳”成为可计算的竞争力
2026年是“十五五”开局之年。中国人民银行印发的《“十五五”改革发展规划》明确提出“提升金融支持绿色发展与低碳转型质效”。这一表述标志着我国绿色金融正从“规模扩张”阶段转向“质效并重”的新范式——政策重心不再单纯追求贷款余额增速,而是强调资金是否真正转化为减排实效和环境改善绩效。
在这一政策导向下,恒丰银行以差异化路径探索绿色金融的“质效”命题:不拼规模拼机制,不拼流量拼“懂行”。2026年,该行Wind ESG评级从BB级跃升至A级,环境、社会和治理三大维度得分均优于行业平均水平。截至2026年8月末,全行绿色贷款规模近1200亿元,较上年同期增长近10%;包含绿色信贷、绿色债券等在内的绿色融资总量接近1600亿元。
制度筑基:从“贴标”走向“验证”
绿色金融的“质效”提升,标准是基础。只有精准识别“什么是绿色”“什么是转型”,才能让有限资金精准投入真正的绿色项目,避免“漂绿”“洗绿”行为。
恒丰银行的应对是一套系统性制度设计。该行相继出台《绿色金融高质量发展实施方案》《绿色金融委员会工作规程》《绿色金融示范机构评定办法》《绿色金融授信业务尽职免责工作实施细则》等制度文件,从战略规划、组织架构、激励机制到风险免责,系统性构建了绿色金融政策体系。
更具突破性的是碳核算与信息验证机制。恒丰银行上线ESG风险管理系统,推动风险管理从“经验驱动”向“数据驱动”“模型管控”转变。在授信审批环节,碳排放数据被纳入评估流程——这意味着绿色金融不再停留于“贴标”,而是走向“验证”。
这一制度体系的效果已在数据中显现:截至2025年末,恒丰银行绿色信贷余额1192.76亿元,占各项贷款比重12.75%,较上年提升3.02个百分点。可以定量测算环境效益的在投项目,至少可实现年节约标煤128万吨、减排二氧化碳239万吨、节水量1664万吨。
机制创新:让“减碳”获得清晰的价格信号
绿色金融的核心命题之一,是如何将企业的环保投入从“成本项”转化为“收益项”。恒丰银行的答案是:建立碳减排与融资成本的动态挂钩机制,让减碳行为获得清晰的“价格信号”。
可持续发展挂钩贷款(SLL)与“降碳贷” 是这一机制的核心产品。在陕西榆林,恒丰银行西安分行没有沿用“看抵押、看报表”的传统信贷逻辑,而是将目光投向煤化工企业精益化工的绿色技术能力。该行批复5亿元综合授信,将贷款利率与企业的吨煤能耗、碳排放强度等核心指标挂钩——达标即享利率优惠,减碳越多、融资越省。
这一机制正在更大范围内复制。在山东滨州,农业龙头企业中裕食品的CCUS碳捕集项目依托“降碳贷”享受利率优惠,项目年回收二氧化碳5万吨、碳减排1.36万吨。
场景深耕:从“单点突破”到“全周期服务”
绿色金融的“质效”,最终要落到真实场景中检验。恒丰银行的选择是:不追求所有绿色行业全覆盖,而是在关键赛道做到“全周期、深服务”。
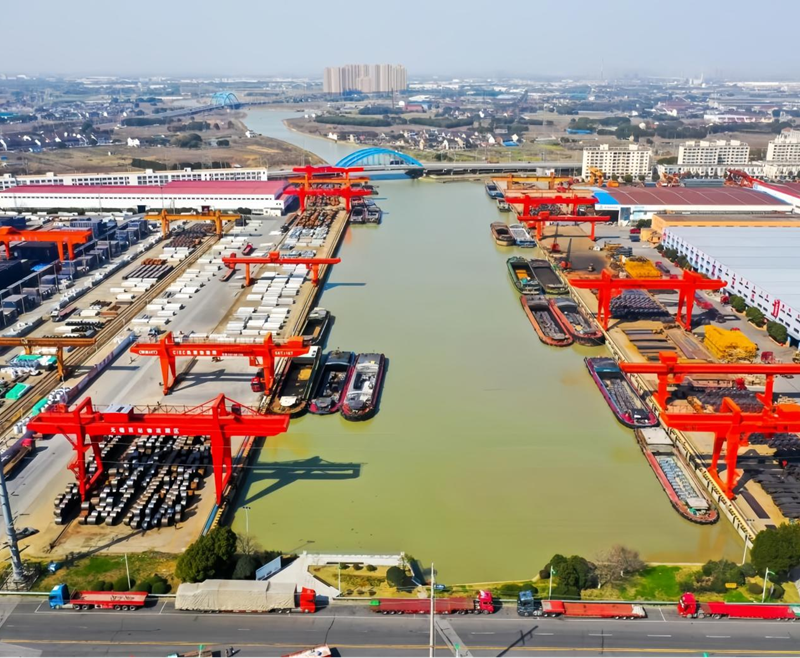
无锡西站物流园
在绿色交通领域,恒丰银行支持重庆内河航运“油改气”,创新推出“在建船舶抵押+线上运营跟踪”风控模式,联动落实政企双重补贴。目前仅重庆地区,“船舶贷”已批复授信超14.7亿元,服务船企超80家,形成可复制、可推广的航运绿色金融样板。在云南,该行落地全国首笔公路领域“可持续发展挂钩+绿色贷款”融合创新贷款,为武易高速公路项目投放7274.83万元,助力路段光源替换、光伏配套及生态防护升级。
在清洁能源领域,恒丰银行将储能、光伏、风电作为核心赛道。在江苏淮安,全国产化盐穴压气储能发电项目建设加速,恒丰银行将项目电网调峰服务费、碳减排、绿证未来收益权纳入综合增信范畴,10个工作日内完成5亿元授信审批。
在碳资产盘活领域,恒丰银行提出“布局碳金融、盘活碳资产、用好碳数据、降低碳成本”四位一体的“恒绿易碳”碳金融解决方案。
生态共建:从“信贷投放”到“价值共创”
恒丰银行的绿色金融实践,正在从“资金提供者”向“生态共建者”延伸。
在绿色债券市场,该行成功承销多笔市场首单产品:全国首批可持续发展挂钩债券、全国首单银行间市场“碳中和+乡村振兴”债券、全国首单绿色资产支持商业票据、山东省内首单可持续挂钩债券等。截至2025年末,绿色债券承销余额达62.39亿元,全年增长超过24亿元;绿色债券投资余额307.47亿元。
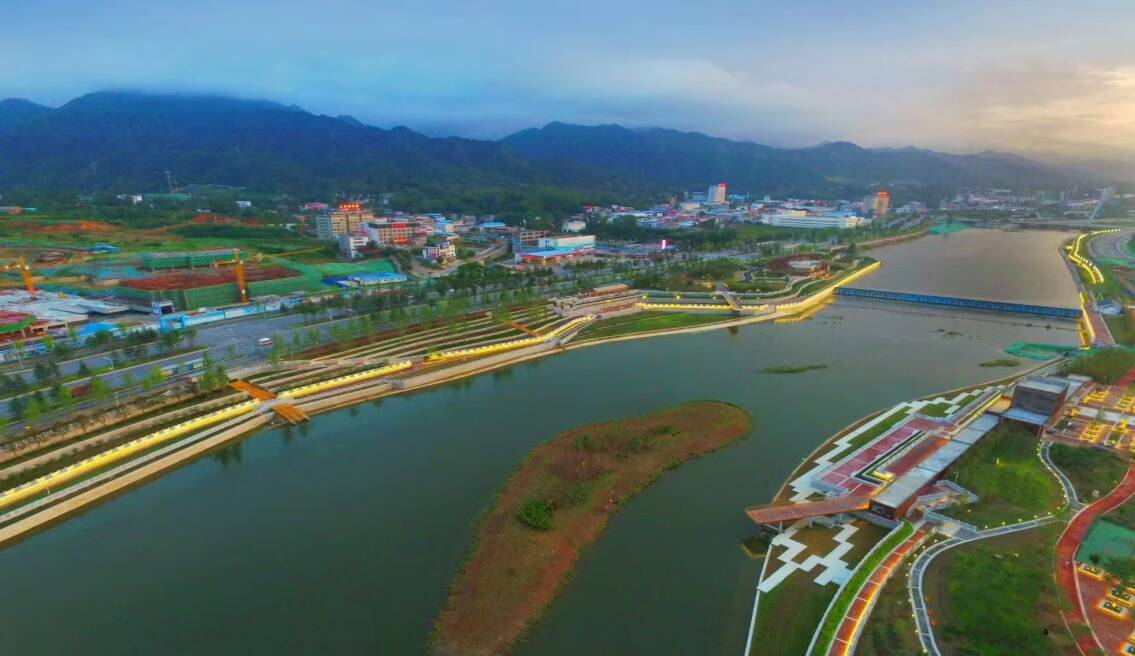
栾川伊河水生态治理项目
在全球气候治理层面,恒丰银行在COP30“中国角”分享中国绿色金融实践,加入国际零碳岛屿合作组织,深度参与生物多样性保护与湿地生态治理。在自身运营层面,该行持续推进绿色办公、绿色网点、绿色数据中心建设,累计评选75家绿色金融示范机构。
绿色金融的“质效”命题,考验的不是银行“做了什么”,而是“用什么逻辑在做”。恒丰银行的路径清晰可辨:以制度解决“怎么识别绿色”,以挂钩机制解决“怎么激励减碳”,以场景深耕解决“怎么服务到位”。
截至2026年8月末,该行绿色贷款规模近1200亿元,较上年同期增长近10%。比增速更值得关注的,是增速背后的机制——当“减碳”可以被计算、被定价、被激励,绿色金融就不再是合规成本,而成为银行与企业共同的价值增长点。